引言
经济合同担保是保障债权实现、维护交易安全的重要法律制度。随着《民法典》及相关司法解释的深入实施,2024年我国经济合同担保体系更加完善,形成了以保证、抵押、质押、留置、定金为核心的多元化担保格局。优化营商环境背景下的动产和权利担保统一登记、非典型担保的司法认可等新规,对经济合同的签订与履行产生了深远影响。本文系统梳理2024年经济合同担保的主要类型、法律规则及实务操作要点,以期为市场主体提供清晰指引。
一、经济合同担保的法律框架
2024年,经济合同担保主要受《中华人民共和国民法典》(以下简称《民法典》)及最高人民法院关于适用《民法典》有关担保制度的解释(法释〔2020〕28号)调整。《国务院关于实施动产和权利担保统一登记的决定》及中国人民银行《动产和权利担保统一登记办法》构成了登记制度的操作基础。整体上,担保制度秉持“物尽其用、保障债权、兼顾效率”的理念,强调担保合同的从属性与相对独立性之平衡。
二、典型担保方式解析
1. 保证
保证是指保证人与债权人约定,当债务人不履行到期债务或发生当事人约定的情形时,保证人履行债务或承担责任的担保方式。
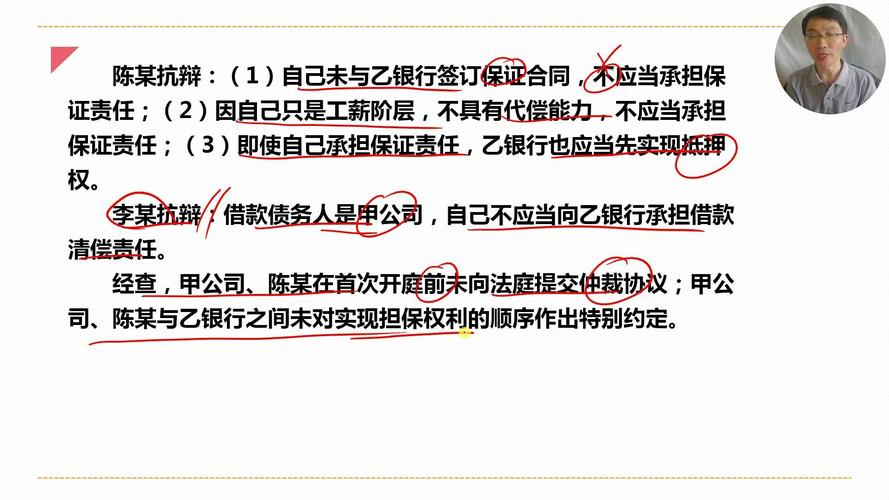
- 一般保证与连带责任保证:2024年司法实践中,当事人对保证方式没有约定或约定不明的,按照一般保证承担保证责任(《民法典》第686条)。一般保证人享有先诉抗辩权,而连带责任保证人则无此权利,债权人可直接请求其承担责任。
- 保证期间:保证期间是确定保证人承担保证责任的期间,不发生中止、中断和延长。没有约定或约定不明的,为主债务履行期限届满之日起六个月。
- 实务提示:债权人在保证期间内应及时向保证人主张权利,否则保证人免责。对于一般保证,需在保证期间内对债务人提起诉讼或仲裁。
2. 抵押
抵押是指债务人或第三人不转移财产的占有,将该财产作为债权的担保。抵押财产包括建筑物和其他土地附着物、建设用地使用权、海域使用权、生产设备、原材料、半成品、产品、正在建造的建筑物、船舶、航空器、交通运输工具等。
- 动产抵押登记:2024年,动产抵押登记统一通过中国人民银行征信中心动产融资统一登记公示系统办理,登记后才能对抗善意第三人。
- 浮动抵押:企业、个体工商户、农业生产经营者可以将现有的以及将有的生产设备、原材料、半成品、产品抵押,债务人不履行到期债务时,债权人有权就实现抵押权时的动产优先受偿。
- 禁止抵押财产:土地所有权、宅基地、自留地、自留山等集体所有土地的使用权(法律另有规定除外)、学校、幼儿园、医疗机构等为公益目的成立的非营利法人的教育设施、医疗卫生设施和其他公益设施等不得抵押。
3. 质押
质押分为动产质押和权利质押。动产质押需交付质押财产;权利质押需交付权利凭证或办理出质登记。
- 权利质押范围:包括汇票、本票、债券、存款单、仓单、提单;依法可以转让的基金份额、股权;依法可以转让的注册商标专用权、专利权、著作权等知识产权中的财产权;现有的以及将有的应收账款;法律、行政法规规定可以出质的其他财产权利。
- 应收账款质押:2024年,应收账款质押需在中国人民银行征信中心动产融资统一登记公示系统办理登记,未经登记不产生对抗效力。
- 实务提示:质押财产的交付或登记是质权设立的要件,占有改定不能设立质权。
4. 留置
留置是指债权人合法占有债务人的动产,在债务人不履行到期债务时,有权留置该财产并优先受偿。留置主要适用于保管合同、运输合同、加工承揽合同等。
- 留置权的成立:债权人需合法占有债务人的动产,且债权与动产属于同一法律关系(企业之间留置除外)。
- 宽限期:留置权人与债务人应当约定留置财产后的债务履行期限;没有约定或约定不明的,留置权人应当给债务人六十日以上履行债务的期限,但鲜活易腐等不易保管的动产除外。
5. 定金
定金是当事人约定一方向对方给付定金作为债权担保。定金合同自实际交付定金时成立。定金数额不得超过主合同标的额的百分之二十,超过部分不产生定金效力。
- 定金罚则:给付定金的一方不履行债务或履行不符合约定,致使不能实现合同目的的,无权请求返还定金;收受定金的一方不履行债务或履行不符合约定,致使不能实现合同目的的,应当双倍返还定金。
三、非典型担保的新发展
2024年司法实践认可的非典型担保包括:
- 所有权保留:在买卖合同中,出卖人保留标的物所有权,买受人未履行支付价款等义务时,出卖人有权取回标的物。
- 融资租赁:出租人根据承租人对出卖人、租赁物的选择,向出卖人购买租赁物,提供给承租人使用,承租人支付租金。
- 保理:应收账款债权人将应收账款转让给保理人,保理人提供资金融通、应收账款管理、催收、坏账担保等服务。
- 让与担保:债务人或第三人为担保债务履行,将财产形式上转让至债权人名下。2024年司法实践承认其担保效力,但债权人不能直接取得所有权,需通过清算程序实现债权。
四、2024年实务操作要点
- 担保合同形式:担保合同可以是单独订立的书面合同,也可以是主债权债务合同中的担保条款。注意留存书面证据。
- 担保范围:包括主债权及其利息、违约金、损害赔偿金、保管担保财产和实现担保物权的费用。当事人另有约定的除外。
- 混合担保的处理:同一债权既有保证又有物的担保,第三人提供物的担保的,债权人可以就物的担保实现债权,也可以请求保证人承担保证责任。提供担保的第三人承担担保责任后,有权向债务人追偿。
- 登记与公示:对于需要办理登记的担保,务必及时在法定登记机构办理登记,否则不能对抗善意第三人。统一登记系统为动产和权利担保提供了便利。
- 合规审查:注意担保人资格,机关法人、以公益为目的的非营利法人、非法人组织不得为保证人。公司为他人提供担保,需依照公司章程规定由董事会或股东会决议。
五、
2024年经济合同担保制度在《民法典》框架下不断细化与完善,为市场主体提供了多样化的增信工具。债权人应依据交易特点合理选择担保方式,及时完成法定公示程序,并关注担保期间、保证方式等关键条款;债务人或担保人则应审慎评估担保风险,确保内部决议合规。唯有依法订立与执行担保,方能有效发挥其保障交易安全、促进资金融通的制度功能。